




2026年中國鋰電池產業格局:十大品牌現狀與戰略規劃深度解析
引言:邁入TWh時代的產業分水嶺
2026年,中國鋰電池產業正式進入"TWh(太瓦時)時代"。隨著全球新能源汽車滲透率突破37%,儲能市場爆發式增長,以及eVTOL(電動垂直起降飛行器)、人形機器人等新興場景的產業化落地,中國鋰電池企業已從單純的規模擴張轉向"技術分化、應用細分、全球化競爭"的高質量發展階段。
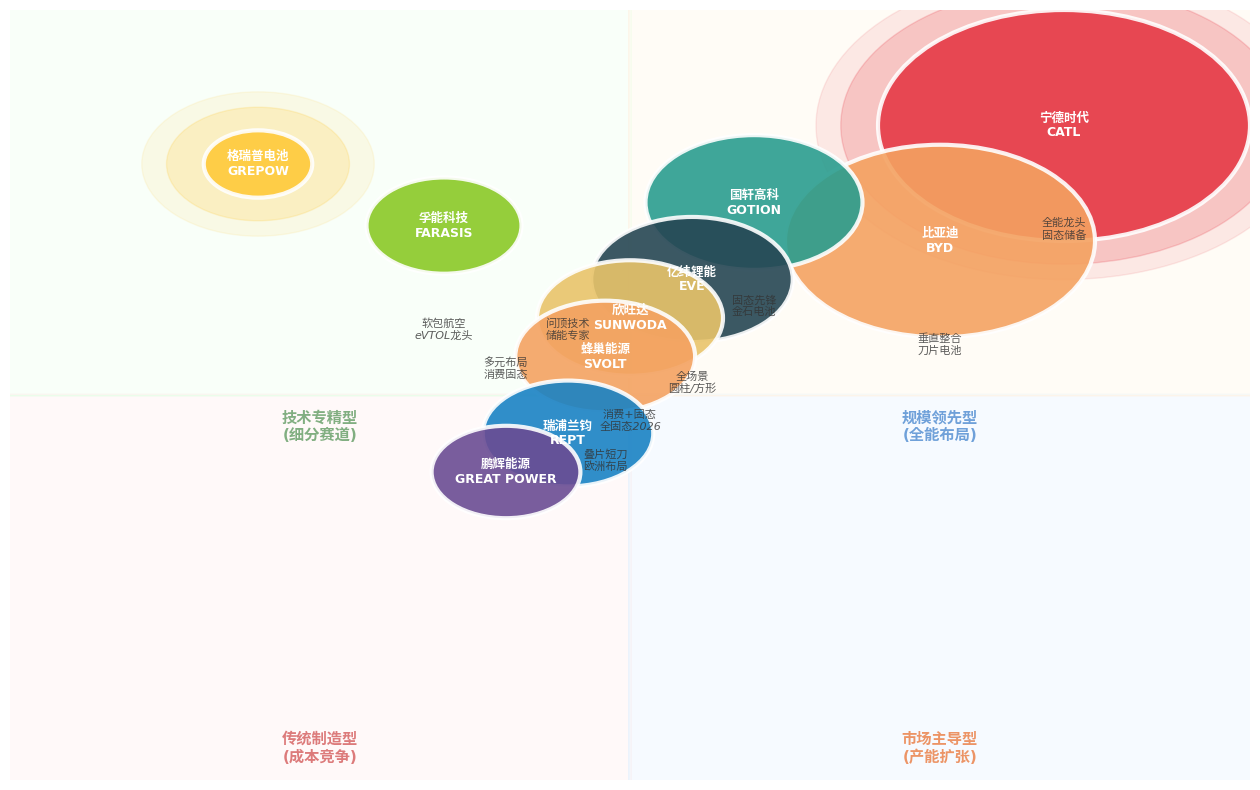
根據中國汽車動力電池產業創新聯盟及高工產業研究院數據,2026年中國鋰電池總產能規劃已突破5000GWh,其中華東地區占比48%,華中與西南分別占19%和18%。市場集中度持續攀升,TOP10企業市占率合計超過95%,且在產品技術路線(磷酸鐵鋰、三元、半固態、固態)與應用場景(動力、儲能、消費、特種裝備)上形成明顯分化。以下從市場份額、技術儲備、產能布局及2026年戰略規劃四個維度,深度解析中國十大鋰電池企業的競爭格局。
一、能源系統解決方案領導者:寧德時代(CATL)
現狀與市場地位
作為全球絕對的行業龍頭,寧德時代2026年國內市場占有率達45.08%,磷酸鐵鋰裝車量占比40.64%,儲能電池全球市占率超30%。公司在全球動力電池裝機量排名中穩居第一,2024年裝機量達339.3GWh,顯著領先于第二名。
核心優勢
全技術路線覆蓋:具備磷酸鐵鋰、高鎳三元、鈉離子、凝聚態電池等多體系研發能力
極限制造能力:麒麟電池能量密度與快充性能全面領先特斯拉4680電池
航空級應用突破:凝聚態電池(500Wh/kg)已成功試飛4噸級電動飛機,與多家eVTOL制造商達成戰略合作
2026年戰略規劃
從供應商向能源服務商轉型:不再局限于電芯供應,而是提供從儲能系統、V2G、電池銀行到回收的全生命周期能源解決方案
海外產能加速落地:匈牙利100GWh工廠一期2025年投產,西班牙50GWh工廠有序推進,歐洲市場份額目標提升至50%以上;美國市場通過技術授權模式突破政策壁壘,預計2026年實現本土化投產
固態電池儲備:硫化物路線全固態電池計劃2027年小規模生產,目標能量密度500Wh/kg
排產目標:2026年一季度排產環比增幅達行業領先水平,全年動力電池出貨目標劍指新高峰
二、整車與電池協同標桿:比亞迪(BYD)
現狀與市場地位
比亞迪憑借刀片電池技術與整車業務深度協同,2026年國內市場占有率達24.74%,幾乎全部來自磷酸鐵鋰電池。弗迪電池作為其動力電池業務主體,2024年全球裝機量達153.7GWh,穩居全球第二。
核心優勢
刀片電池技術:通過蜂窩狀鋁合金殼體與CTP技術,在安全性、成本控制及循環壽命方面建立顯著壁壘
專利護城河:截至2025年擁有約25,000項電池相關專利,僅2025年上半年就獲得3,432項授權,同比增長31.95%
兩輪車市場突破:2025年推出專用刀片電池,采用車規級標準進入電動兩輪車領域
2026年戰略規劃
技術外供加速:在保障自用的前提下,持續推動刀片電池外供價值,拓展外部客戶
儲能業務擴張:加強儲能系統及新能源商用車領域布局,與動力電池形成互補
海外產能建設:強化歐洲、東南亞等地產能布局,提升全球競爭力,配合整車出海戰略
固態電池路線圖:400Wh/kg固態電池2027年示范應用,2030年大規模量產
三、高性能定制化鋰電池專家:格瑞普電池(Grepow)
現狀與市場地位
作為鋰電細分賽道的深耕者,格瑞普電池(深圳市格瑞普電池有限公司)成立于1998年,是國內最早從事鋰聚合物電池研發制造的企業之一。公司在高倍率電池、異形定制電池領域確立領導地位,是全球無人機、機器人、工業設備、FPV競速、智能穿戴等細分應用領域的核心供應商,旗下Tattu品牌在航模動力領域享有國際聲譽。
核心優勢
技術專業性:放電倍率覆蓋40C-150C,能量密度高達380Wh/kg,支持5C快充(25分鐘滿電)
深度定制能力:具備從電芯設計→Pack方案→智能電池系統(含BMS)的完整能力,可生產厚度僅0.5mm的異形電池
航空航天級認證:2026年1月榮獲AS9100D航空航天質量管理體系認證,標志著其無人機電池板塊正式邁入高端航空供應鏈
極限環境技術:低溫電池、高溫電池及特種裝備電源技術積累深厚
2026年戰略規劃
技術平臺升級:加速推進"高能量密度+高倍率"雙技術平臺研發,突破現有性能上限,重點布局半固態電池技術以提升能量密度與安全性
智能化集成:深化智能電池與BMS集成能力,實現電池狀態可視化管理、預測性維護及更高的安全閾值
低空經濟深耕:抓住eVTOL與無人機產業爆發機遇,在80kg級重載無人機動力、商業衛星電源等領域推進全面應用,通過全球合作提升國際市場份額
全球化渠道拓展:依托Tattu品牌在國際航模與無人機領域的口碑,建立海外本地化服務網絡,從"產品出口"轉向"技術+服務"輸出
四、動力+儲能雙引擎:億緯鋰能(EVE Energy)
現狀與市場地位
億緯鋰能以"鋰電池平臺公司"為戰略定位,是行業內少數在消費、動力、儲能三大領域均保持領先地位的企業。2026年國內動力電池裝車量排名第五,儲能電池出貨量穩居全球前二,海外收入占比持續提升。
核心優勢
產品形態全覆蓋:圓柱、方形、軟包全品類生產能力,可靈活響應不同客戶需求
海外制造領先:馬來西亞首個海外量產基地已實現圓柱電池下線,儲能產線2026年初投產
固態電池突破:"龍泉二號"全固態電池成功下線,為2028年量產奠定基礎
2026年戰略規劃
海外產能釋放:匈牙利德布勒森動力電池項目預計2026年投產,緊鄰寶馬工廠;馬來西亞基地重點供應歐洲儲能市場,支撐海外儲能出貨占比超25%的目標
技術路線演進:全極耳圓柱電池規模化量產,硅基軟包電池技術加速向固態迭代
低空經濟布局:已向國內外多家頭部eVTOL客戶批量交付電芯,圓柱與軟包雙路線并進
資本市場動作:擬發行H股并在香港上市,為全球化擴張提供資金支持
五、高端制造與海外突圍:國軒高科(Gotion High-tech)
現狀與市場地位
作為國內最早從事動力電池自主研發的企業之一,國軒高科2026年國內市占率4.59%,排名第四。公司深度綁定大眾集團,海外收入占比約33%,處于行業前列。
核心優勢
全固態電池領先:"金石"全固態電池(350Wh/kg)已通過200℃熱箱測試,-30℃低溫容量保持率92%,完成超1萬公里實車路試,中試線良品率達90%
歐洲本土化:德國工廠14GWh產能已投產,斯洛伐克20GWh項目預計2026年二季度投產
產業鏈整合:貫通"采礦—碳酸鋰提煉—正負極材料—電池制造"全鏈條,關鍵材料自供率超40%
2026年戰略規劃
產能大幅擴張:國內南京、蕪湖各投資40億元建設20GWh基地;海外摩洛哥20GWh、斯洛伐克20GWh項目推進,2027年全球規劃產能達300GWh
固態電池產業化:2026年落地2GWh全固態電池量產線,12GWh準固態電池產線投入商用,配套大眾MEB+平臺
儲能業務增長:推出全球首款單艙20MWh"乾元智儲"系統,設計壽命25年,儲能業務成為第二增長曲線
六、消費與動力雙輪驅動:欣旺達(Sunwoda)
現狀與市場地位
欣旺達是全球領先的鋰離子電池模組制造商,手機電池市占率全球第一,筆記本與平板電池市占率全球第二。動力電池領域,2024年進入全球前十,是中國四家全球動力電池一級制造商之一。
核心優勢
消費級固態電池:在消費類半固態電池領域已申請專利70余項,技術成熟度行業領先
動力系統全面性:已進入理想、小鵬、零跑、廣汽、上汽、雷諾、日產、沃爾沃、大眾等車企供應鏈
專利儲備:累計申請專利超9,100項,其中授權專利超6,100項
2026年戰略規劃
全固態電池量產:第一代能量密度400Wh/kg的全固態電池產品2026年實現商業化量產,2027年推出第二代產品,確立在高端動力電池領域的技術優勢
產能持續投入:2025-2026年持續加碼動力電池與儲能電池產能建設,響應"反內卷"政策下的高質量發展要求
智能化制造:與設備企業合作推進固態電池智能化產線建設,實現電芯-模組-PACK全環節智能化
七、疊片技術與短刀電池先鋒:蜂巢能源(Svolt Energy)
現狀與市場地位
蜂巢能源前身為長城汽車動力電池事業部,2018年獨立后迅速崛起。2025年1-5月全球動力電池裝機量達10.5GWh,同比增長110.1%,位列全球前十。
核心優勢
疊片工藝領先:熱復合短刀電池技術提升磷酸鐵鋰能量密度,全極耳疊片電池在安全性與能量密度上實現突破
專利布局:擁有有效專利超6,000項,申請總量超10,000項,覆蓋材料、電芯、模組、BMS全鏈條
客戶結構優化:除長城汽車外,已進入吉利、理想、Stellantis等國內外知名車企供應鏈
2026年戰略規劃
產能目標:挑戰全球產能600GWh目標,瞄準全球25%市場份額
技術產品迭代:持續優化高電壓三元電池與彈匣電池技術,推出適配800V高壓平臺的超快充產品
海外拓展:歐洲、東南亞產能基地建設加速,配合Stellantis等海外客戶供應鏈本地化需求
八、青山系儲能黑馬:瑞浦蘭鈞(REPT Batteries)
現狀與市場地位
作為青山實業在新能源領域的核心企業,瑞浦蘭鈞2026年位列國內磷酸鐵鋰裝車量前十,儲能電池出貨量穩居全球前列。
核心優勢
"問頂"技術:通過結構創新提升電池整體體積能量密度,同尺寸下性能更優,成本競爭力強
資源協同:依托青山實業在鎳、鈷、鋰等金屬資源領域的全球布局,具備原材料成本優勢
大容量電芯:688Ah大容量儲能電芯循環壽命超1萬次,適配電力儲能場景
2026年戰略規劃
儲能系統升級:持續推廣"問頂"技術在大容量儲能電芯上的應用,提升儲能系統集成效率
產能擴張:國內產能穩步提升,海外產能布局跟隨青山實業資源節點推進
多場景應用:從電力儲能向工商業儲能、戶用儲能及特種車輛動力領域延伸
九、軟包電池與低空經濟:孚能科技(Farasis Energy)
現狀與市場地位
孚能科技是國內軟包動力電池的龍頭企業,在eVTOL(電動垂直起降飛行器)等低空經濟領域具有先發優勢。
核心優勢
高能量密度軟包:已實現285Wh/kg電芯量產,320Wh/kg電芯即將量產,能量密度優勢明顯
航空級驗證:電芯可實現10,000次以上工況循環,配合電動飛行器實現單次最長巡航250km
戴姆勒合作:與奔馳母公司戴姆勒深度綁定,拓展歐洲高端乘用車市場
2026年戰略規劃
航空電池突破:350Wh/kg電芯預計2026年實現量產,配套eVTOL及無人機市場爆發
技術路線演進:推進硫化物全固態電池中試,與車企合作開發下一代固態電池產品
產能布局:配合戴姆勒需求推進歐洲產能建設,同時拓展北美市場供應鏈
十、多元化應用與全固態布局:鵬輝能源(Great Power)
現狀與市場地位
鵬輝能源在消費數碼、儲能、動力電池領域均有布局,尤其在消費類固態電池領域已實現量產,并向動力與儲能領域拓展。
核心優勢
消費固態量產:消費類固態電池已實現規模化生產,為向動力領域延伸奠定基礎
全場景覆蓋:產品應用于數碼、儲能、輕型動力、新能源汽車等多個領域,抗風險能力強
成本控制:在磷酸鐵鋰與鈉離子電池領域具備成本競爭優勢
2026年戰略規劃
固態電池產業化:推動消費級固態電池技術向動力電池領域遷移,規劃GWh級固態電池產能
儲能業務深化:響應全球儲能市場增長,擴大儲能電池出貨量占比
細分場景創新:針對兩輪車、便攜式儲能等細分市場推出差異化產品
總結:2026年行業發展的三大趨勢
從上述十大企業的戰略規劃中,可以清晰看到2026年中國鋰電池產業的三大核心趨勢:
1. 固態電池產業化元年
2026年被視為全固態與半固態電池從實驗室走向市場的關鍵年份。國軒高科、欣旺達等企業明確在2026年實現量產,寧德時代、比亞迪等則儲備2027-2030年的規模化技術。硫化物、氧化物、聚合物等多技術路線并行,推動能量密度向400-500Wh/kg突破。
2. 出海進入本土化深耕階段
面對歐美2026年后對電池本地化生產的硬性要求,中國企業從"產品出口"轉向"產能出海"。寧德時代匈牙利工廠、國軒高科德國與斯洛伐克基地、億緯鋰能匈牙利與馬來西亞項目,標志著中國鋰電產業鏈正式進入全球制造時代。
3. 細分市場專業化分工
以格瑞普電池為代表的專業化企業,在無人機、eVTOL、特種裝備等細分賽道建立起差異化壁壘。隨著低空經濟、人形機器人等新興產業爆發,"大而全"的龍頭與"專而精"的細分王者將形成互補格局,共同推動中國鋰電池產業向更高附加值領域演進。
相關文章
-

格瑞普推出500Wh/kg半固態電池,面向專業無人機長航時應用
2026-08-18 -

Tattu簽約戰隊再奪三冠,專業無人機足球電池助力賽場榮耀
2026-07-31 -

洪災與火災救援無人機:電池要求、現實痛點與電源解決方案
2026-07-30
相關產品


評論(0)
發表評論( 您的電子郵件地址不會被公開。必填字段已標記為 * )


